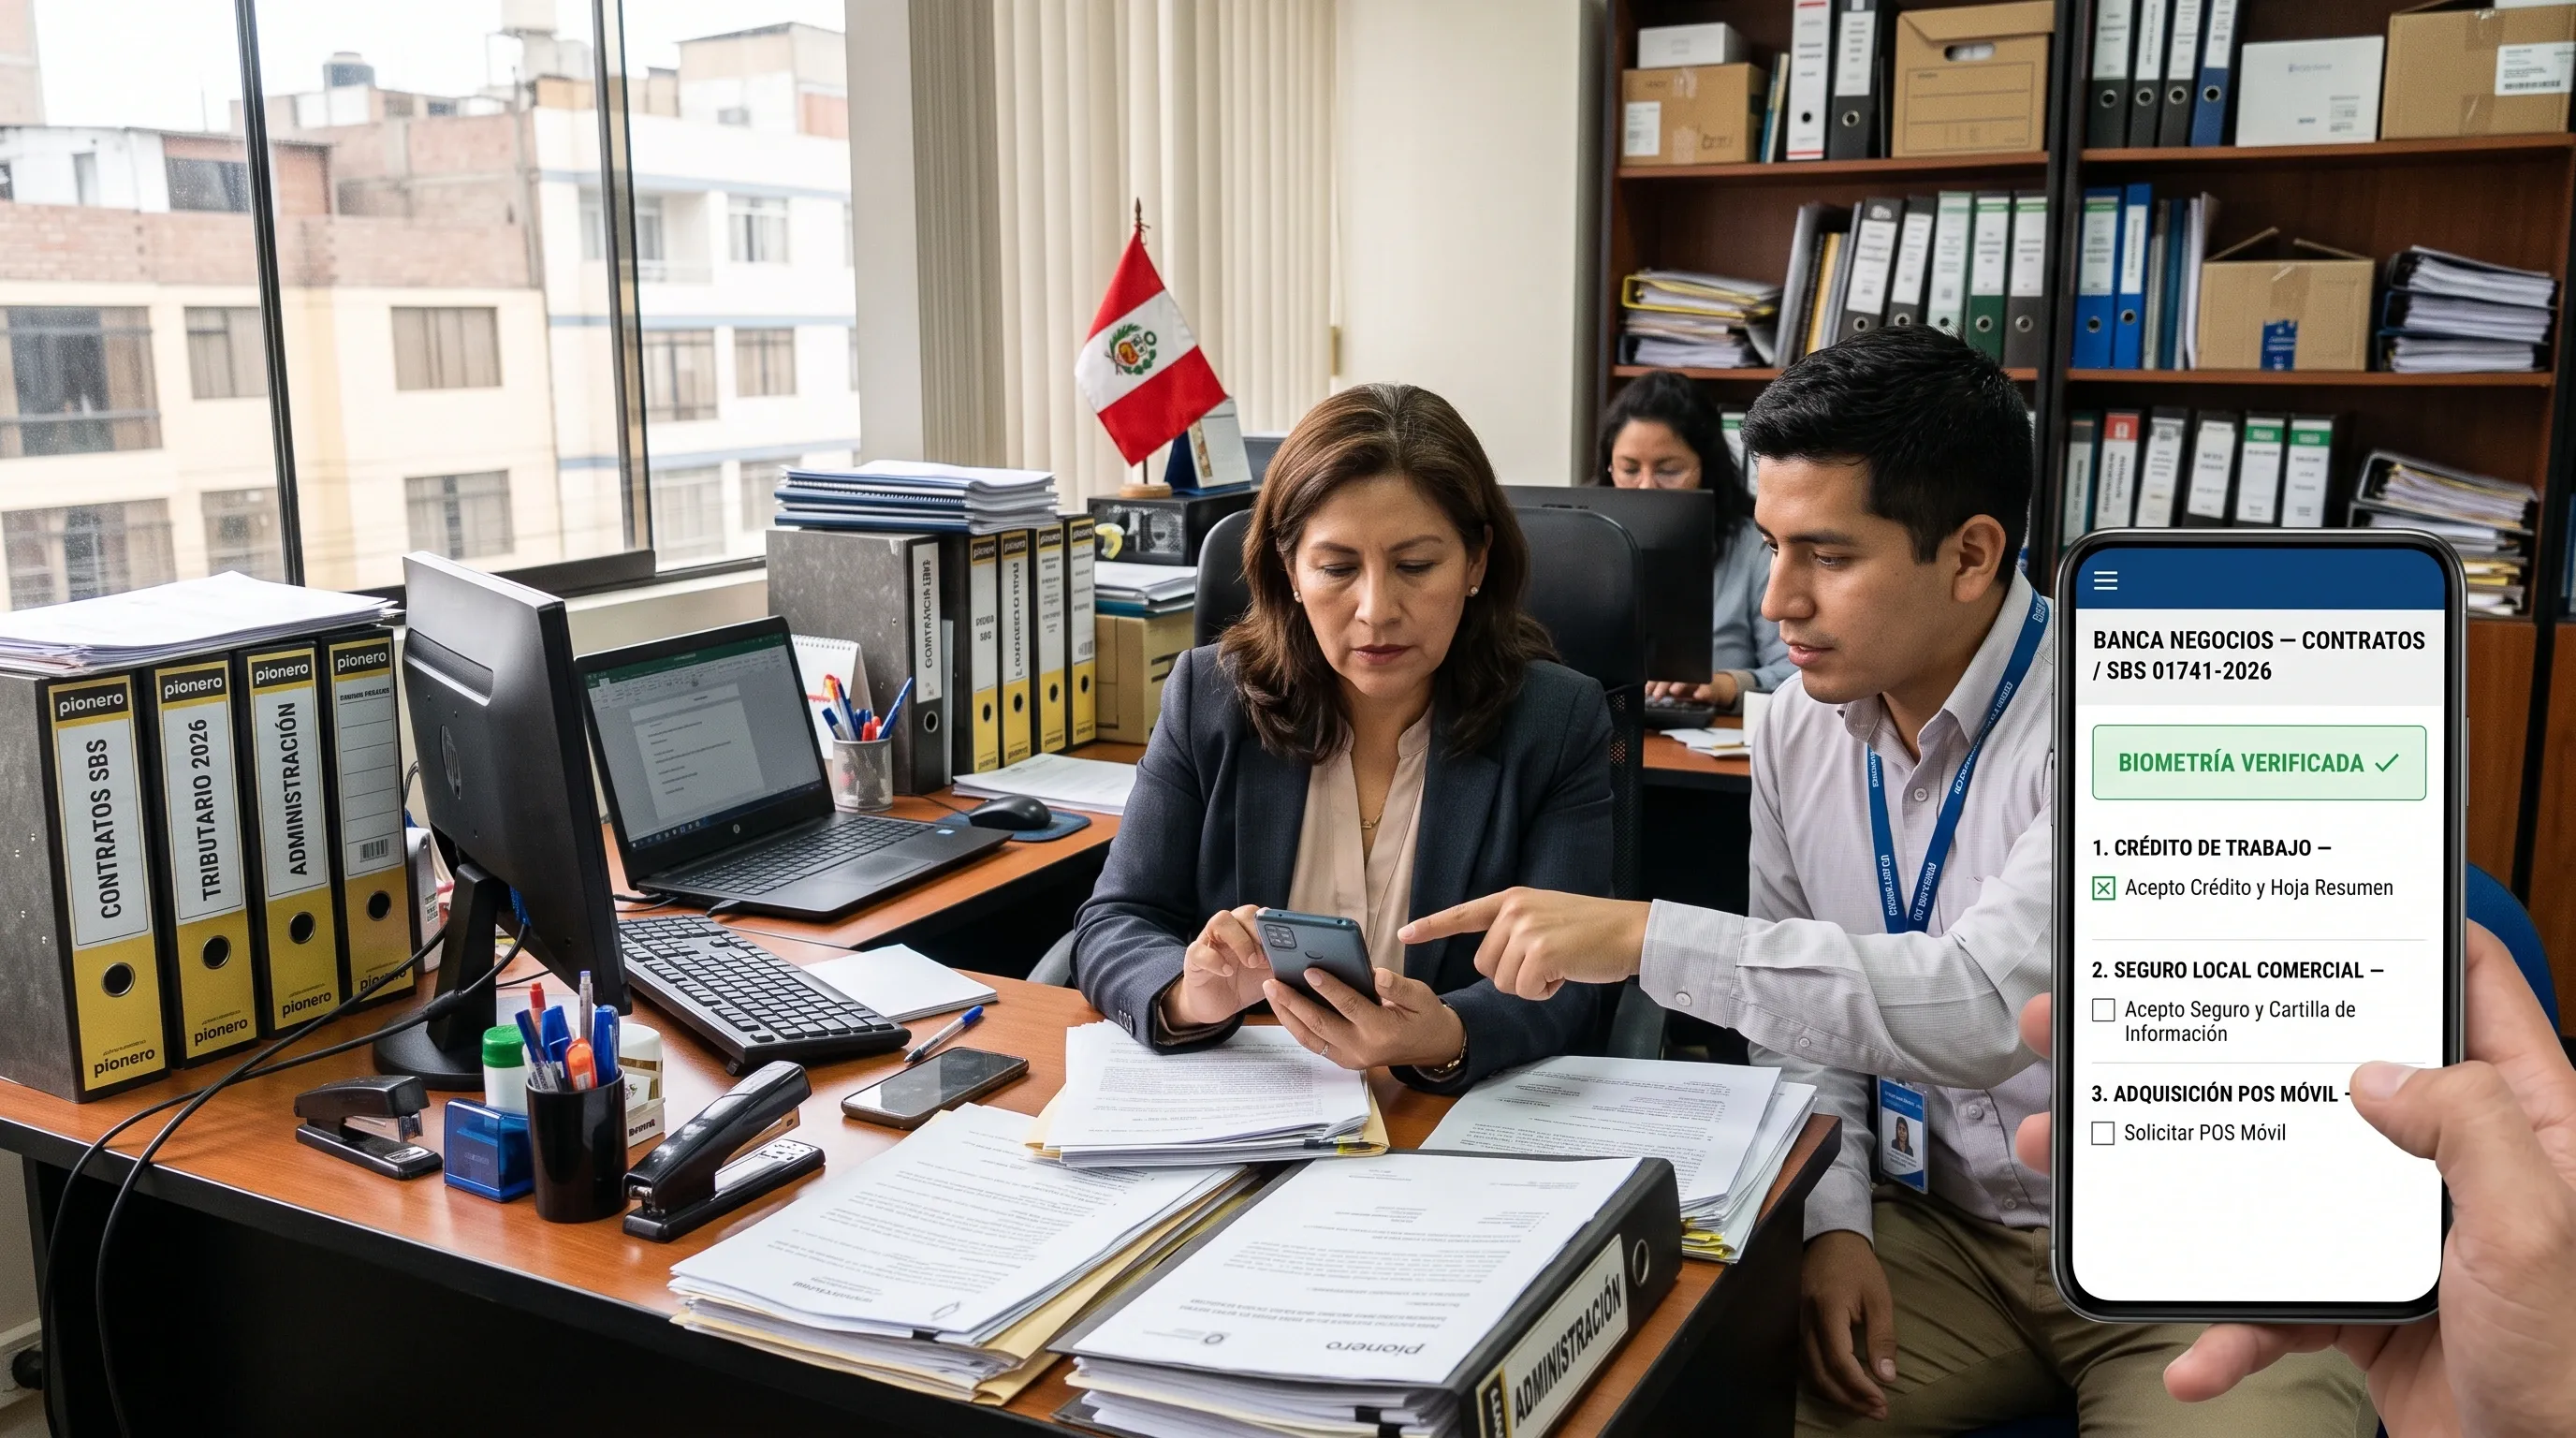
El 2 de julio de 2026 se publicó la Resolución SBS N.° 01741-2026, que modifica el Reglamento de Gestión de Conducta de Mercado del Sistema Financiero y el Reglamento de Comisiones y Gastos. La prensa la resumió así: la SBS exige consentimiento separado por producto y una verificación de identidad acorde a la operación.
El resumen es correcto en lo esencial, pero simplifica un punto clave. La norma no obliga a repetir la verificación de identidad por cada producto. Lo que exige es que la aceptación de cada producto quede registrada de forma individualizada y trazable. Esa diferencia define cómo deben rediseñarse los flujos de contratación digital.
Resumen ejecutivo
| Pregunta | Respuesta breve |
|---|---|
| ¿Qué norma es? | Resolución SBS N.° 01741-2026, del 1 de julio de 2026, publicada el 2 de julio de 2026. |
| ¿Qué modifica? | El Reglamento de Gestión de Conducta de Mercado (Res. SBS 3274-2017) y el Reglamento de Comisiones y Gastos (Res. SBS 3748-2021). |
| ¿Hay que contratar cada producto por separado? | Sí, de forma independiente, salvo el seguro de desgravamen cuando es condición para contratar. |
| ¿Se pueden contratar varios productos en un solo flujo? | Sí, con consentimientos diferenciados y autenticación consistente con cada operación. |
| ¿Hay que verificar la identidad por cada producto? | No necesariamente. Una verificación puede cubrir varias contrataciones si hay evidencia individualizada de cada aceptación. |
| ¿Desde cuándo rige? | En general, a los 360 días de su publicación (alrededor del 27 de junio de 2027). |
| ¿Exige firma digital? | No. Exige trazabilidad y evidencia. La firma digital con sello de tiempo es una forma técnica robusta de lograrlo. |
1. Contexto: de qué viene esta modificación
La resolución se enmarca en el proceso de adhesión del Perú a la OCDE y busca alinear la regulación con los Principios de Alto Nivel para la Protección del Consumidor Financiero del G20/OCDE. El proyecto se prepublicó para comentarios.
Sus considerandos mencionan varios objetivos:
- más transparencia sobre los cargos en los canales de pago, incluidos los operados por terceros;
- productos diseñados según el público objetivo;
- comunicación oportuna a los usuarios ante eventos de continuidad de negocio o ciberseguridad;
- implementación de la Ley N.° 32327 (constancia de regularización de deuda) y de la Ley N.° 31601 (alternativa de atención humana).
Antecedentes normativos:
| Norma | Aporte |
|---|---|
| Res. SBS 3274-2017 | Aprueba el Reglamento de Gestión de Conducta de Mercado. |
| Res. SBS 3240-2023 | Contratación independiente y consentimiento expreso para seguros y coberturas adicionales a un crédito. |
| Res. SBS 2286-2024 | Refuerza la validación de identidad y la constancia del consentimiento desde la contratación y durante la ejecución del producto. |
| Res. SBS 01741-2026 | Extiende la contratación independiente a todos los productos y regula los flujos integrados y la evidencia individualizada. |
2. El nuevo artículo 49, numeral por numeral
El artículo 49 regula la contratación de productos y servicios financieros por cualquier canal.
Numeral 3: contratación independiente
La regla general es que los productos distintos se contratan de forma independiente. La única excepción es el seguro de desgravamen cuando es condición para contratar el crédito. La norma define la independencia como mecanismos que garanticen transparencia, libertad de elección del usuario y trazabilidad de su consentimiento.
También permite flujos integrados para varios productos, siempre que cumplan tres condiciones:
| Condición | Qué significa en la práctica |
|---|---|
| Información clara, precisa y oportuna | El usuario debe saber qué contrata en cada paso, antes de aceptar. |
| Consentimientos diferenciados | Cada producto tiene su propia aceptación; un solo botón no puede aceptar todo a la vez. |
| Autenticación consistente con las operaciones | El nivel de autenticación debe corresponder al riesgo de cada operación dentro del flujo. |
Numeral 4: casillas sin preselección
Las casillas vinculadas a características de un producto deben:
- presentarse sin marcar;
- indicar si son obligatorias u opcionales;
- no condicionar la contratación cuando sean opcionales.
Con esto se eliminan prácticas de diseño que empujan al usuario a aceptar productos o coberturas sin decidirlo activamente.
Numeral 5: verificación de identidad y evidencia individualizada
Se mantiene la obligación, vigente desde 2024, de verificar la identidad del cliente y dejar constancia de la aceptación del contrato, que incluye la hoja resumen o cartilla de información y cualquier operación realizada durante la ejecución.
La novedad está al final del numeral: la verificación de identidad puede aplicarse a múltiples contrataciones dentro de un mismo flujo, siempre que exista evidencia trazable e individualizada de la aceptación de cada producto.
Numerales 6 a 8: reglas adicionales para canales digitales
| Numeral | Exigencia |
|---|---|
| 6 | Los colores, el tamaño de texto y las imágenes no deben inducir a error. |
| 7 | Al aceptar, deben mostrarse las condiciones clave del producto: intereses, comisiones, gastos, número y periodicidad de cuotas en productos activos, y la información del art. 26.2 en productos pasivos. |
| 8 | En la celebración y ejecución del contrato se aplica la normativa de seguridad de la información y ciberseguridad (Res. SBS 504-2021). |
Además, el canal de contratación debe adecuarse al público objetivo del producto.
3. Lo que dice el titular y lo que dice la norma
| Afirmación del titular | Texto de la norma | Precisión |
|---|---|---|
| ”Consentimiento separado por producto” | Contratación independiente con consentimientos diferenciados. | Correcto. El flujo puede ser único, pero las aceptaciones deben ser separadas. |
| ”Verificación de identidad acorde a la operación” | Autenticación consistente con las operaciones del flujo. Una verificación puede cubrir varias contrataciones. | Parcialmente correcto. No se exige una verificación por producto, sino evidencia individualizada de cada aceptación. |
La distinción clave: identidad frente a aceptación
| Elemento | ¿Uno por flujo o uno por producto? |
|---|---|
| Verificación de identidad | Puede ser uno por flujo |
| Autenticación | Según el riesgo de cada operación |
| Consentimiento o aceptación | Uno por producto |
| Evidencia de la aceptación | Una por producto, trazable e individualizada |
| Hoja resumen o cartilla | Una por producto, vinculada a su aceptación |
4. Vigencia y plazos de adecuación
| Disposición | Entrada en vigor |
|---|---|
| Opción de contacto humano o atención personal (art. 3.2, numeral v) | Día siguiente a la publicación (3 de julio de 2026) |
| Constancia de regularización de deuda en mora (art. 41-B) | Día siguiente a la publicación (3 de julio de 2026) |
| Resto de la resolución, incluido el art. 49 | 360 días después de la publicación (alrededor del 27 de junio de 2027) |
Las entidades tienen menos de un año para rediseñar flujos, interfaces, registros de auditoría y contratos.
5. Otros cambios relevantes de la resolución
| Tema | Cambio |
|---|---|
| Pagos anticipados (art. 29) | Deben poder hacerse, como mínimo, por los mismos canales propios usados para pagar las cuotas, sin trámites adicionales. |
| Comisiones por canal de pago (art. 19.3) | La empresa que recibe el pago debe informar la comisión aplicable antes de ejecutar la operación, aunque no sea la titular del crédito. |
| Liberación de garantías (art. 41-A) | El documento de liberación de garantía vehicular o hipotecaria debe permitir su formalización notarial para inscribirlo en Registros Públicos. |
| Constancia de regularización (art. 41-B) | Debe emitirse sin costo en un plazo máximo de 7 días hábiles desde la solicitud. |
| Comunicación de incidentes (arts. 55 y 56) | Comunicación masiva dentro de las 24 horas y comunicación directa al cliente afectado dentro de 10 días hábiles. |
| Cargos no permitidos (Anexo 3) | No pueden cobrarse cargos por pagar el crédito a través de los canales propios de la empresa titular. |
6. Cómo cumplir técnicamente el artículo 49
La norma no impone una tecnología, pero sí un resultado: evidencia individualizada, trazable y verificable de cada aceptación.
Arquitectura de un flujo integrado conforme
| Paso | Acción | Evidencia generada |
|---|---|---|
| 1 | Verificación de identidad al inicio (biometría, validación contra RENIEC o certificado digital) | Registro de la verificación con resultado, fecha, hora y método |
| 2 | Presentación del producto A con su hoja resumen | Registro de lo que se mostró al usuario |
| 3 | Aceptación del producto A | Firma o aceptación propia del producto A, con sello de tiempo |
| 4 | Presentación del producto B con su hoja resumen | Registro de lo que se mostró |
| 5 | Aceptación o rechazo del producto B (casilla sin preselección) | Firma o aceptación propia del producto B, o registro del rechazo |
| 6 | Entrega de los contratos al usuario | Constancia de entrega por el medio informado |
Por qué la firma digital con sello de tiempo encaja con la norma
| Exigencia de la SBS | Aporte de la firma digital con sello de tiempo |
|---|---|
| Evidencia individualizada | Cada contrato tiene su propia firma y su propio hash, por lo que aceptar A no se confunde con aceptar B. |
| Trazabilidad | El sello de tiempo de una TSA acreditada fija la fecha y hora de cada aceptación y permite reconstruir el orden del flujo. |
| Integridad | Cualquier modificación posterior del contrato o de la hoja resumen es detectable. |
| Vinculación con la identidad | La firma se asocia a la verificación inicial: una sola validación de identidad sustenta varias aceptaciones. |
| Conservación a largo plazo | El formato PAdES-LTA mantiene la evidencia verificable durante toda la vida del producto y el plazo de reclamos. |
Autenticación según el riesgo de cada operación
| Tipo de operación | Nivel de autenticación sugerido |
|---|---|
| Apertura de cuenta de ahorros sin costo | Verificación inicial más aceptación individual |
| Contratación de seguro opcional | Aceptación individual explícita, con casilla sin preselección |
| Crédito de consumo | Verificación reforzada (por ejemplo, biometría) más firma del contrato y de la hoja resumen |
| Aumento de línea de crédito | Consentimiento previo con autenticación reforzada |
| Crédito hipotecario o de alto monto | Autenticación reforzada y firma digital con certificado del titular |
Estos niveles son orientativos: cada entidad debe definirlos según su gestión de riesgos y la normativa de seguridad de la información.
7. Lista de verificación para entidades supervisadas
| Ítem | ¿Cumple? |
|---|---|
| Cada producto se contrata con una aceptación propia y diferenciada | ☐ |
| El seguro de desgravamen es el único producto vinculado como condición | ☐ |
| Ninguna casilla aparece preseleccionada | ☐ |
| Cada casilla indica si es obligatoria u opcional | ☐ |
| Rechazar un producto opcional no impide contratar el principal | ☐ |
| La verificación de identidad queda registrada y vinculada a cada aceptación posterior | ☐ |
| Cada aceptación tiene evidencia individual con fecha y hora | ☐ |
| La hoja resumen de cada producto queda asociada a su aceptación | ☐ |
| La autenticación se ajusta al riesgo de cada operación del flujo | ☐ |
| Las operaciones posteriores (adendas, aumentos de línea) también quedan registradas | ☐ |
| El diseño visual no induce a error | ☐ |
| Se informa al usuario por qué medio recibirá sus contratos | ☐ |
Conclusión
La Resolución SBS N.° 01741-2026 no exige más pasos de verificación de identidad. Exige mejor evidencia. La SBS acepta que una sola verificación sustente varias contrataciones, pero a cambio pide que la aceptación de cada producto quede registrada por separado, sea trazable y no dependa de casillas preseleccionadas ni de diseños que induzcan a error.
Para las entidades financieras, el reto de aquí a junio de 2027 es rediseñar sus flujos para que cada “acepto” sea un acto individual, demostrable y verificable. Las tecnologías de firma digital y sellado de tiempo dentro de la Infraestructura Oficial de Firma Electrónica ofrecen un sustento técnico robusto para cumplir ese estándar sin aumentar la fricción para el usuario.
Preguntas frecuentes
¿Hay que verificar la identidad por cada producto?
No necesariamente. Una verificación de identidad puede cubrir varias contrataciones del mismo flujo si existe evidencia trazable e individualizada de la aceptación de cada producto. La autenticación, eso sí, debe ser consistente con el riesgo de cada operación.
¿Se pueden contratar varios productos en un solo flujo?
Sí. La norma permite flujos integrados siempre que la información sea clara, los consentimientos estén diferenciados y la autenticación sea consistente con las operaciones del flujo. Un solo "acepto todo" difícilmente cumple el estándar.
¿Cuándo debo estar adecuado?
El artículo 49 entra en vigor 360 días después de la publicación del 2 de julio de 2026, es decir, alrededor del 27 de junio de 2027. Algunas disposiciones (atención humana y constancia de regularización) rigen desde el 3 de julio de 2026.
Fuentes: