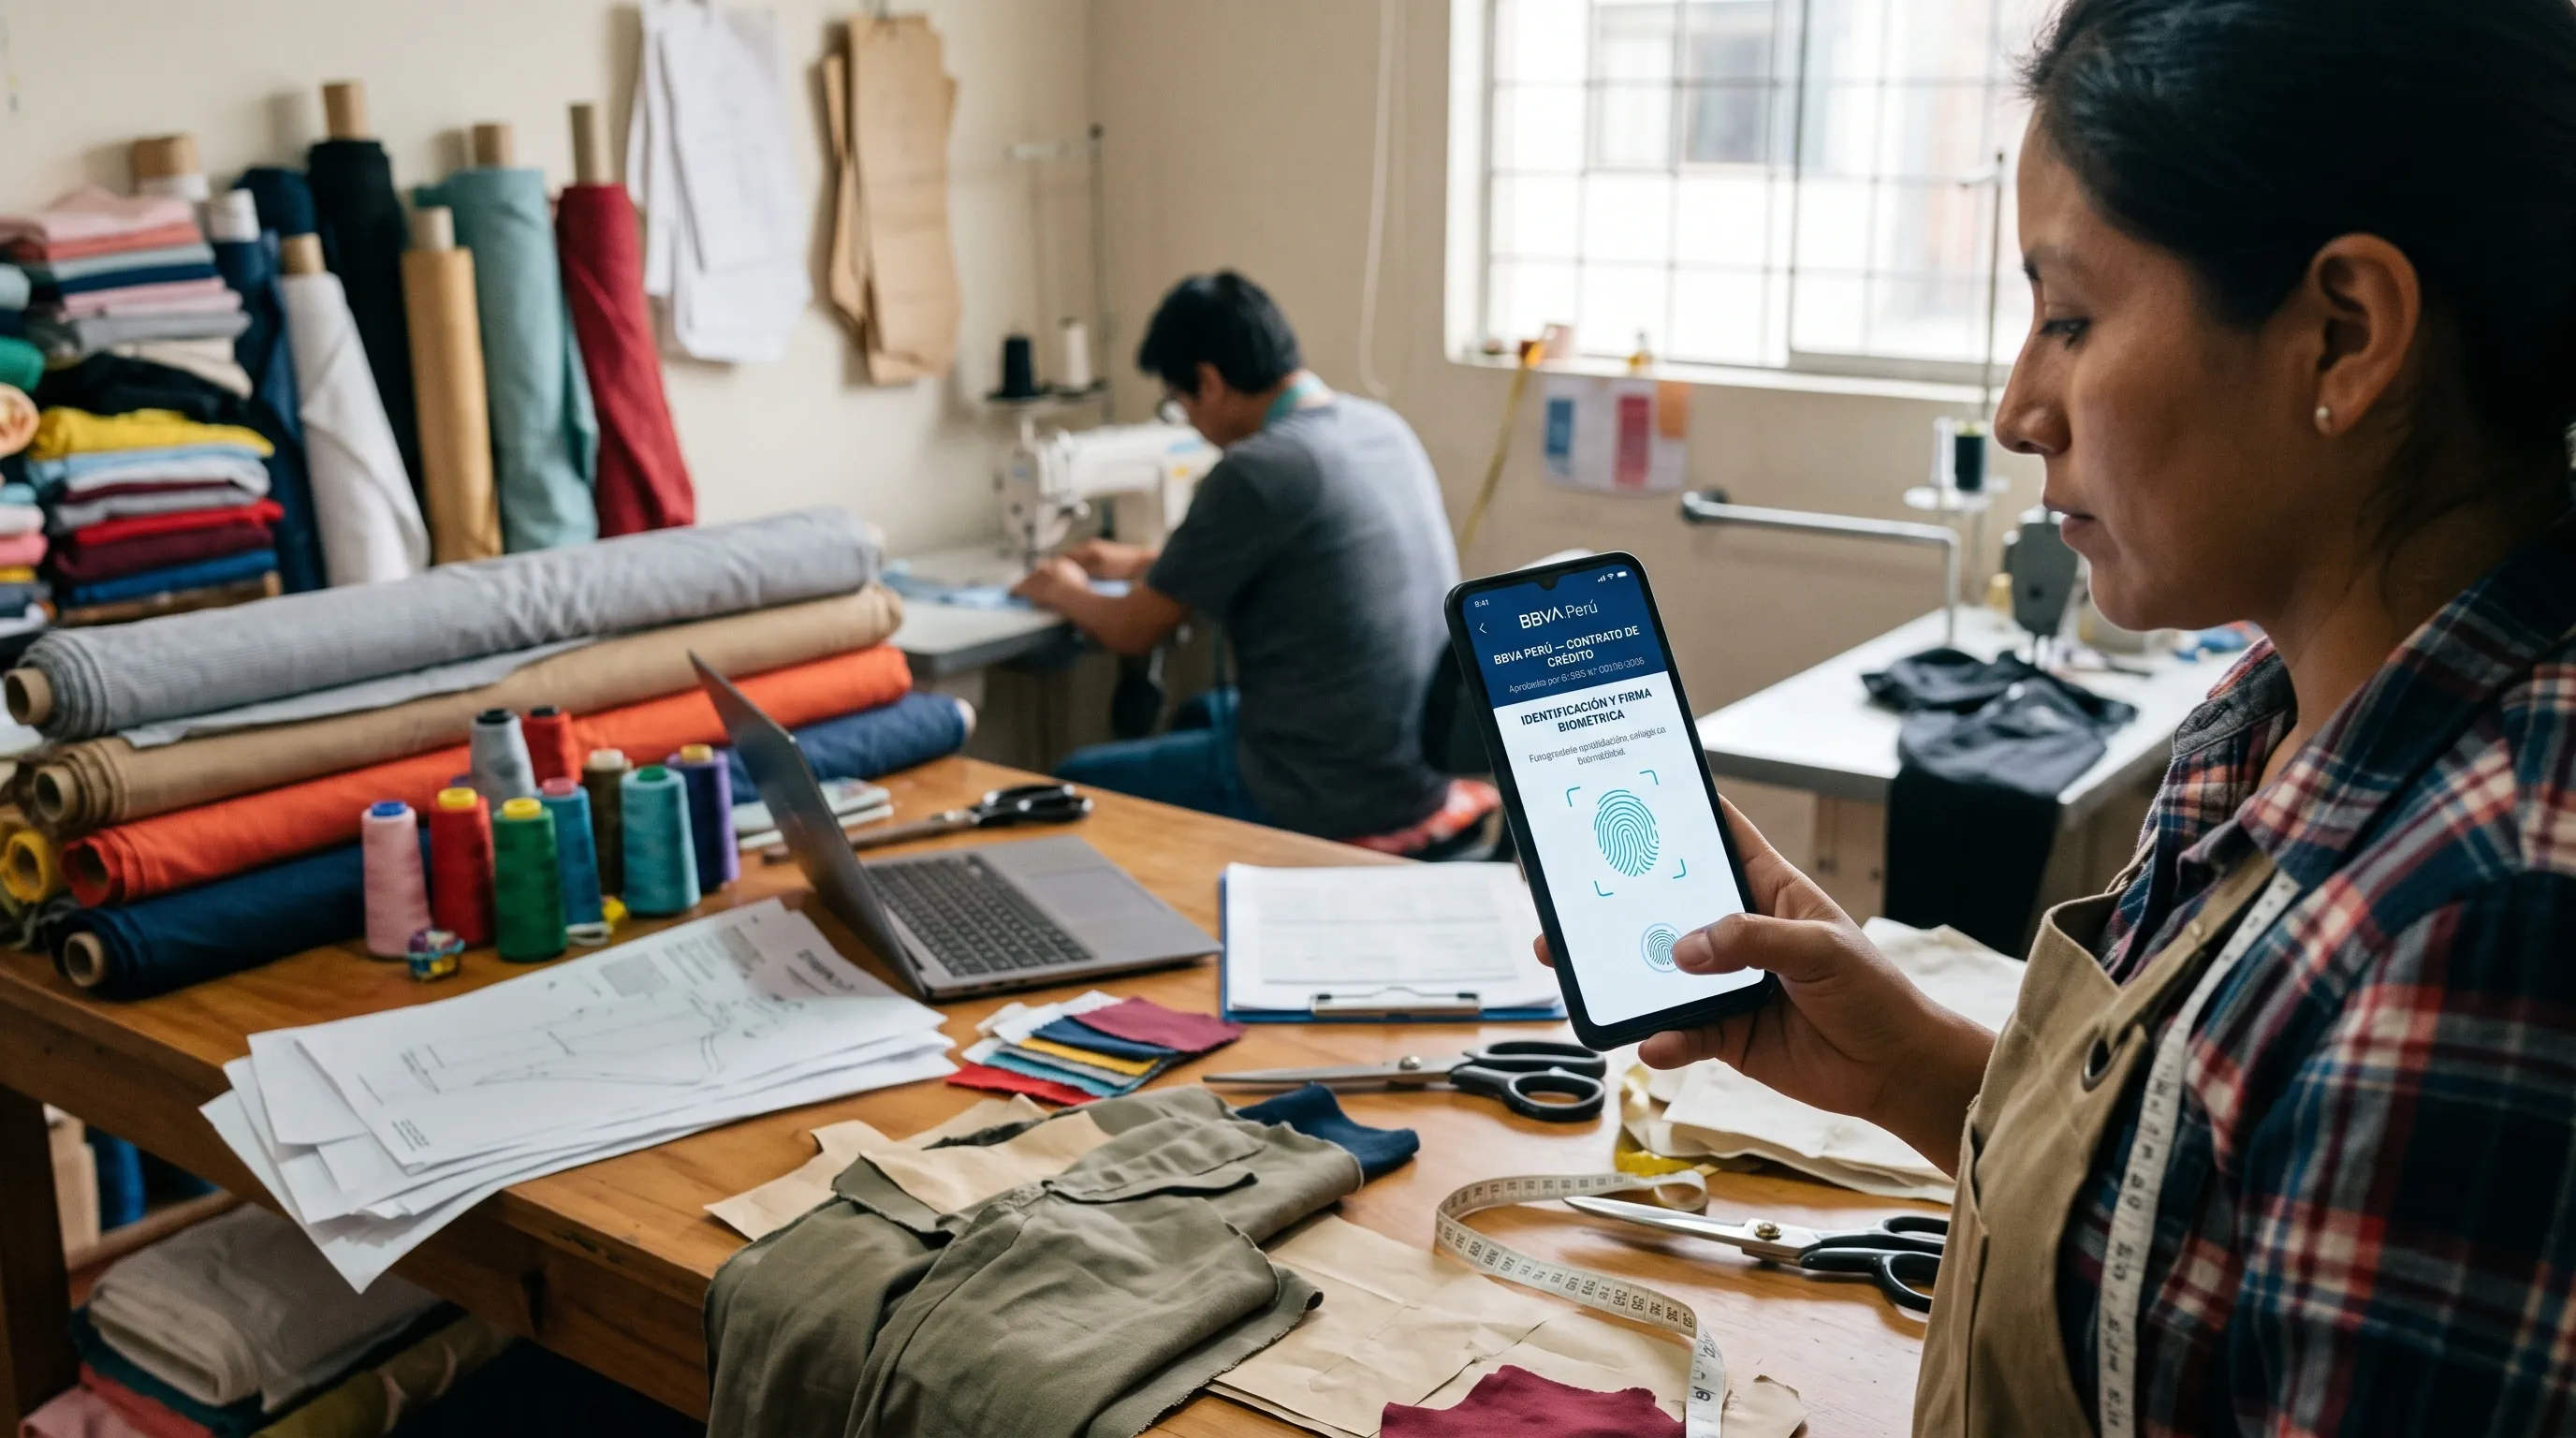
La contratación bancaria digital ya no depende exclusivamente de una firma manuscrita. La Resolución SBS N.° 00136-2026 aprobó modificaciones a cláusulas generales de contratación de BBVA Perú que contemplan diversos mecanismos de firma electrónica.
Entre los mecanismos mencionados aparecen:
- clave o contraseña;
- grabación de voz;
- medios biométricos;
- firma digital;
- certificado digital;
- otros mecanismos electrónicos implementados por el banco.
Este caso es útil para entender cómo puede estructurarse jurídicamente una contratación bancaria digital en Perú.
Respuesta rápida: ¿qué aprobó la SBS?
La SBS aprobó modificaciones de cláusulas contractuales específicas de BBVA que permiten usar distintos mecanismos electrónicos para identificar al cliente y expresar su voluntad dentro de determinados procesos bancarios.
| Mecanismo | Función dentro del proceso |
|---|---|
| Clave o contraseña | Identificación y aceptación |
| Grabación de voz | Evidencia de manifestación de voluntad |
| Biometría | Identificación / autenticación del cliente |
| Firma digital | Firma electrónica con propiedades criptográficas |
| Certificado digital | Componente utilizado dentro de procesos de firma digital |
| Otros mecanismos | Pueden ser incorporados por el banco según sus procesos |
La resolución no significa que todos los bancos deban usar exactamente estos mecanismos: se trata de cláusulas aprobadas para BBVA.
¿La SBS está diciendo que una contraseña puede ser una firma electrónica?
En este caso concreto, las cláusulas aprobadas contemplan la clave o contraseña como uno de los mecanismos que pueden usarse dentro del esquema de firma electrónica de BBVA. Eso demuestra que, jurídicamente, la manifestación de voluntad electrónica puede apoyarse en distintos mecanismos tecnológicos.
Pero cuidado: no debe interpretarse que cualquier contraseña en cualquier sistema se convierta automáticamente en una firma electrónica con idéntico valor jurídico. El efecto depende del diseño del proceso, de la evidencia disponible, de las reglas contractuales y de la normativa aplicable.
¿Biometría y firma digital son lo mismo?
No. Cumplen funciones diferentes.
| Biometría | Firma digital |
|---|---|
| Ayuda a verificar características del usuario | Vincula al firmante mediante certificado digital |
| Puede usar rostro, huella, voz u otros rasgos | Utiliza criptografía asimétrica |
| Refuerza la autenticación | Protege autoría e integridad |
| Depende de la evidencia conservada por el sistema | Puede validarse criptográficamente |
| No protege necesariamente el contenido firmado | Permite detectar alteraciones del documento |
Una plataforma puede combinar ambos: biometría para autenticar y firma digital para suscribir el documento.
¿Qué significa que BBVA pueda usar voz como firma electrónica?
La cláusula aprobada contempla la grabación de voz como uno de los mecanismos electrónicos para expresar la voluntad del cliente. Para que un proceso así sea robusto, la entidad debe poder demostrar:
- quién participó;
- qué se aceptó;
- cuándo ocurrió;
- cómo se autenticó al cliente;
- qué evidencia quedó registrada.
La grabación, por sí sola, no debería analizarse aislada del resto del proceso.
¿Qué papel cumple la firma digital?
La firma digital agrega una capa técnica distinta: asocia al firmante con un certificado digital y protege la integridad del documento.
cliente → certificado digital → firma digital → documento → validación
Esto permite comprobar después si el archivo fue modificado tras la firma. (Sobre las modalidades simple, avanzada y cualificada, ver nuestra guía del DS 029-2021-PCM.)
¿Qué papel cumple el certificado digital?
El certificado digital no es la firma en sí misma: es una credencial electrónica que vincula la identidad del titular con determinada información criptográfica. La firma digital se genera con la clave asociada al certificado.
- Certificado digital → permite identificar al titular.
- Firma digital → protege autoría e integridad del documento.
La precisión importa porque algunos contratos usan ambos términos de manera más amplia.
¿Qué operaciones podrían utilizar estos mecanismos?
Las cláusulas contemplan el uso de firma electrónica en distintos canales y operaciones: apertura de cuentas, transferencias, retiros, préstamos, tarjetas, contratación de productos y operaciones en canales digitales. El mecanismo concreto depende del producto, el canal y las reglas internas.
¿Puede usarse tanto presencialmente como en canales digitales?
Sí. Las cláusulas contemplan su uso en canales presenciales y no presenciales, incluidos los digitales: web, banca por Internet, canales telefónicos, cajeros y otras plataformas habilitadas. Cuando se usa firma electrónica, el banco puede remitir luego la documentación contractual al correo del cliente conforme a las reglas aplicables.
¿Esta resolución es una regla general para todo el sistema financiero?
No, y es una precisión clave. La Resolución SBS 00136-2026 aprueba cláusulas generales de contratación de BBVA. No debe presentarse como si la SBS hubiera emitido una regla universal que permita a cualquier banco usar cualquier contraseña, biometría o grabación sin más condiciones. Lo que muestra es que la SBS aprobó contractualmente estos mecanismos dentro del esquema específico de BBVA.
¿Qué relación tiene con la Resolución SBS 01741-2026?
Existe una conexión interesante:
- 00136-2026 → mecanismos de aceptación (qué puede usarse para manifestar consentimiento en un proceso bancario específico).
- 01741-2026 → evidencia y trazabilidad de la aceptación (exige que la entidad pueda acreditar el consentimiento, con información clara y trazable, incluso por canales digitales).
Para una plataforma tecnológica, ambos conceptos deben trabajar juntos.
¿Qué debería conservar una plataforma de contratación?
Según el mecanismo utilizado, conviene registrar:
- identidad del cliente;
- método de autenticación;
- documento o contrato;
- versión del contrato;
- fecha y hora;
- operación realizada;
- mecanismo de aceptación;
- evidencia biométrica o de voz cuando corresponda;
- firma electrónica;
- firma digital cuando corresponda;
- historial de eventos.
La verdadera fortaleza del proceso está en poder reconstruir lo ocurrido.
Conclusión
La principal enseñanza de este caso es que existen distintas formas tecnológicas de expresar voluntad. Pero una plataforma debe poder demostrar:
quién → qué → cómo → cuándo → con qué evidencia
El valor de una solución de firma electrónica no está solo en el botón de aceptación, sino en la capacidad de reconstruir el proceso.
En FirmEasy ayudamos a bancos, financieras, fintech y plataformas a implementar procesos de firma electrónica y digital, autenticación, biometría integrada, gestión de consentimientos, evidencias y trazabilidad, con integraciones mediante API.
Preguntas frecuentes
¿La SBS aprobó el uso de firma electrónica en BBVA?
Sí. La Resolución SBS 00136-2026 aprueba cláusulas de BBVA que contemplan diferentes mecanismos electrónicos de firma y aceptación. No obliga a otros bancos a usar los mismos mecanismos.
¿La contraseña puede utilizarse como firma electrónica?
En el esquema contractual aprobado para BBVA, la clave o contraseña aparece entre los mecanismos previstos. Eso no significa que cualquier contraseña en cualquier sistema tenga automáticamente el mismo efecto jurídico: depende del diseño, la evidencia y las reglas aplicables.
¿La biometría es firma digital?
No. La biometría sirve principalmente para autenticación; la firma digital usa certificado digital y criptografía. Pueden combinarse en un mismo proceso.
Fuentes: