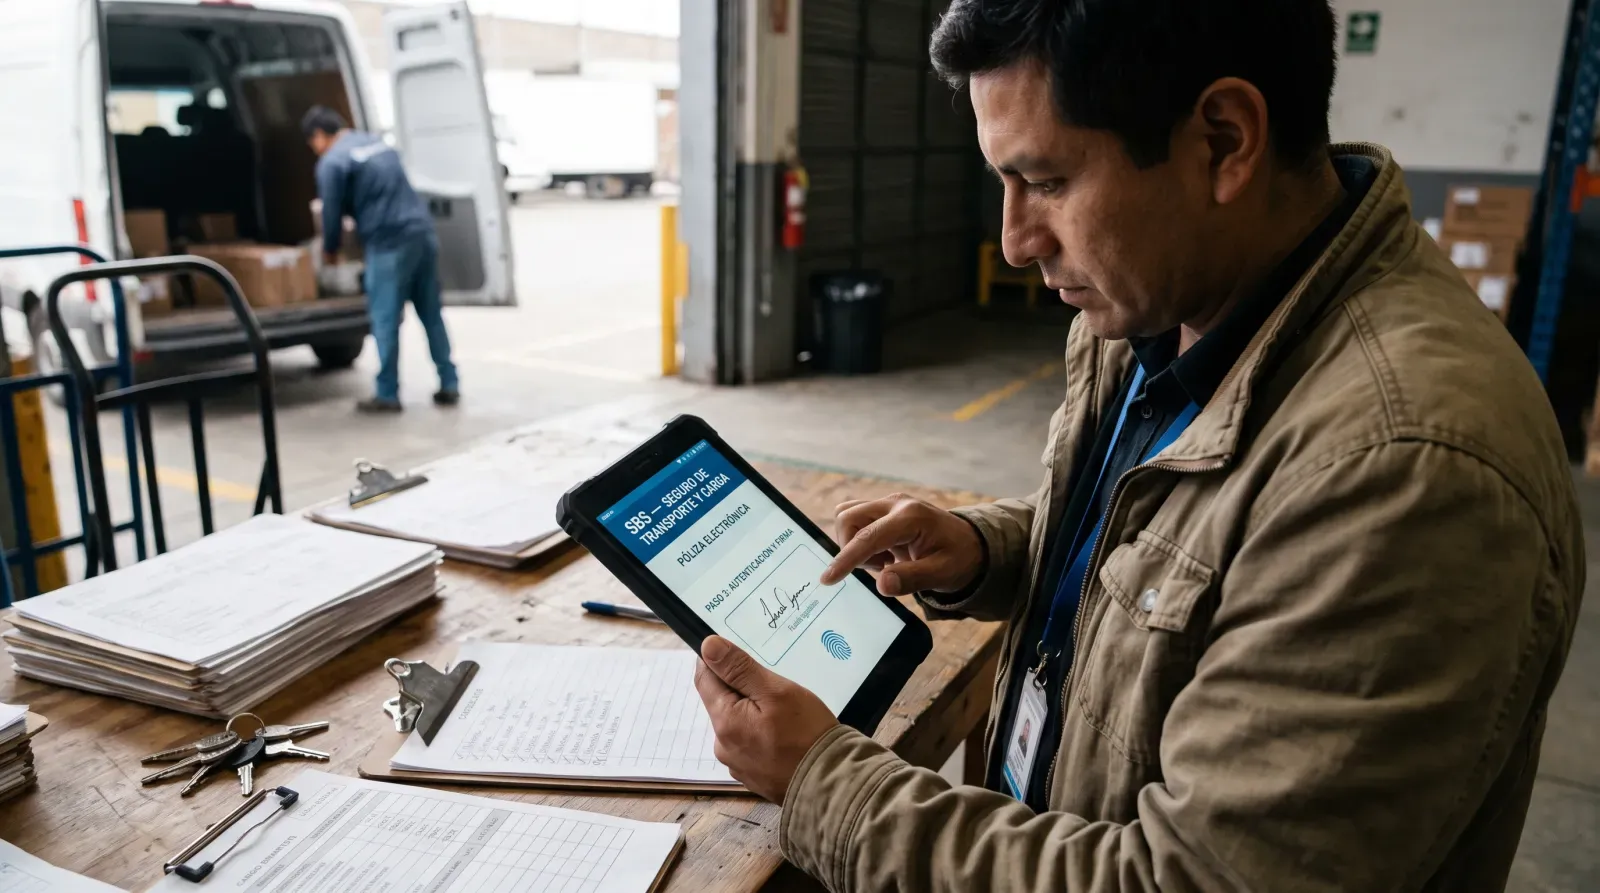
En Perú, una póliza de seguro puede entregarse y ponerse a disposición por medios electrónicos. Pero digitalizar una póliza no es simplemente enviar cualquier archivo por correo.
El Reglamento de Gestión de Conducta de Mercado del Sistema de Seguros, aprobado por la Resolución SBS N.° 4143-2019, fija condiciones para la contratación y entrega electrónica de seguros. Luego, la Resolución SBS N.° 1438-2024 actualizó el Reglamento de Pólizas de Microseguros y reforzó las reglas para su comercialización a distancia, incluido el derecho de arrepentimiento.
La idea central para aseguradoras y plataformas Insurtech: un seguro puede contratarse y gestionarse digitalmente, pero el proceso debe conservar identidad, voluntad, documentos y evidencia.
Dos precisiones antes de interpretar las normas
- Una póliza electrónica no es necesariamente una póliza firmada digitalmente. La regulación permite entregar o poner a disposición la póliza por medios electrónicos siempre que pueda leerse, imprimirse, conservarse y reproducirse sin cambios. La firma o el certificado digital pueden usarse como mecanismos adicionales, pero no son obligatorios para toda póliza electrónica.
- El plazo de 15 días no es una regla general para todos los seguros. En los microseguros comercializados a distancia comprendidos por la regulación, el derecho de arrepentimiento se otorga por un plazo no menor a 15 días, con las condiciones de la norma. En seguros individuales se cuenta desde la recepción de la póliza simplificada; en seguros de grupo o colectivos, desde la recepción de la solicitud-certificado.
Respuesta rápida: ¿qué permiten estas normas?
| Tema | Regla principal |
|---|---|
| Póliza electrónica | Puede entregarse por medios electrónicos |
| Condición técnica | Debe permitir lectura, impresión, conservación y reproducción sin cambios |
| Identidad | La aseguradora debe verificar al contratante |
| Voluntad | Debe dejar constancia de la decisión de contratar |
| Autenticación | Puede usar uno o varios factores |
| Factores permitidos | Dispositivos, firma manuscrita, huella, clave, firma o certificado digital, biometría, entre otros |
| Microseguro a distancia | Puede comercializarse por canales no presenciales |
| Arrepentimiento | Plazo mínimo de 15 días en los supuestos regulados |
| Devolución de prima | Dentro de 30 días cuando corresponda |
¿Qué es una póliza de seguro electrónica?
El artículo 24 del Reglamento aprobado por la Res. SBS 4143-2019 permite que la póliza y demás información contractual se entreguen o pongan a disposición por medios electrónicos, siempre que el medio permita:
- lectura;
- impresión;
- conservación;
- reproducción sin cambios.
La norma considera póliza de seguro electrónica a aquella remitida o puesta a disposición por medios electrónicos conforme a esas condiciones.
¿Enviar un PDF por correo lo convierte automáticamente en una póliza electrónica adecuada?
No debería analizarse solo desde el formato del archivo: lo importante es que el proceso cumpla las condiciones regulatorias. Una arquitectura debería garantizar:
documento correcto → usuario correcto → medio electrónico informado → entrega o puesta a disposición → capacidad de conservar y reproducir → evidencia
La aseguradora debe además mantener la documentación de la contratación a disposición de la SBS.
¿La SBS exige verificar la identidad del cliente?
Sí. El artículo 24.1 establece que la empresa debe verificar la identidad del contratante, dejar constancia de su voluntad de contratar y utilizar uno o varios factores de autenticación. Entre los factores que menciona la norma:
- dispositivos físicos o virtuales;
- firma manuscrita;
- huella digital;
- clave de identificación;
- firma o certificado digital;
- medios biométricos;
- otros mecanismos.
El proceso de contratación digital no depende de una única tecnología.
¿La SBS exige firma digital para toda póliza?
No. La firma o certificado digital aparecen como posibles factores de autenticación, no como una obligación general. La aseguradora puede usar otros mecanismos compatibles con la regulación y el nivel de riesgo.
En simple: póliza electrónica no significa necesariamente póliza firmada digitalmente con certificado.
¿Qué evidencia debería conservar una aseguradora?
El Reglamento exige conservar documentación asociada a la contratación. En una plataforma digital conviene registrar:
- identidad del contratante;
- método de autenticación;
- solicitud;
- declaraciones;
- versión del producto;
- póliza;
- resumen de cobertura;
- comunicaciones;
- fecha y hora;
- aceptación;
- historial de eventos.
El objetivo es poder reconstruir posteriormente el proceso.
¿Qué cambió en 2024 para los microseguros?
La Resolución SBS N.° 1438-2024 modificó el Reglamento de Pólizas de Microseguros. Entre otros cambios, actualizó:
- la definición y parámetros del microseguro;
- la información que se reporta a la SBS;
- la entrega de pólizas simplificadas;
- la comercialización a distancia;
- el derecho de arrepentimiento;
- la resolución del contrato sin expresión de causa en determinados productos.
Además, para la entrega de pólizas simplificadas pueden aplicarse las disposiciones de pólizas electrónicas del Reglamento de Gestión de Conducta de Mercado.
¿Los microseguros pueden contratarse a distancia?
Sí. Las empresas pueden usar sistemas de comercialización a distancia para promover, ofrecer o comercializar microseguros, sujetándose a la normativa aplicable. Una experiencia digital típica sería:
conoce el producto → se identifica → acepta → recibe la póliza simplificada → conserva evidencia del contrato
¿Qué es el derecho de arrepentimiento?
Para determinados microseguros comercializados a distancia que no sean condición para contratar operaciones crediticias, la empresa debe informar al contratante o asegurado sobre su derecho a resolver el contrato sin expresión de causa ni penalidad, bajo las condiciones de la norma.
¿El plazo es siempre de 15 días?
La regulación establece que el plazo no puede ser inferior a 15 días:
- Microseguro individual: desde que el contratante recibe la póliza simplificada.
- Seguro de grupo o colectivo: desde que el asegurado recibe la solicitud-certificado.
Además, el derecho opera en tanto las coberturas o beneficios no se hayan devengado antes del vencimiento del plazo. Por eso lo correcto es decir: el plazo mínimo es de 15 días en los supuestos regulados, no que todo microseguro pueda cancelarse siempre durante 15 días sin condición.
¿Qué ocurre con la prima si el cliente se arrepiente?
Si el contratante o asegurado ya pagó total o parcialmente la prima y ejerce válidamente el derecho de arrepentimiento, la empresa debe devolver la prima dentro de los 30 días siguientes, conforme a la regulación.
¿Qué importancia tiene la fecha de recepción de la póliza?
Mucha. En los microseguros individuales, el cómputo del plazo mínimo de arrepentimiento empieza desde la recepción de la póliza simplificada. Eso convierte a la evidencia de entrega en un elemento crítico. Una plataforma debería poder responder:
- ¿qué póliza se entregó?
- ¿a qué cliente?
- ¿por qué canal?
- ¿cuándo se puso a disposición?
- ¿cuándo se recibió?
- ¿qué versión era?
¿Firma electrónica y póliza electrónica son lo mismo?
No. Pueden usarse juntas, pero no son equivalentes:
| Concepto | Función |
|---|---|
| Póliza electrónica | Documento contractual puesto a disposición por medios electrónicos |
| Autenticación | Verifica al usuario |
| Firma electrónica | Expresa o vincula la voluntad mediante un mecanismo electrónico |
| Firma digital | Modalidad criptográfica que utiliza certificado digital |
| Evidencia de entrega | Acredita el momento y canal en que se entregó o puso a disposición |
Conclusión
La regulación SBS permite digitalizar la contratación de seguros, pero exige mantener control sobre: identidad + voluntad + documento + entrega + conservación + evidencia. Para Insurtech y aseguradoras, esa es la arquitectura que debería guiar el diseño tecnológico.
En FirmEasy ayudamos a aseguradoras, brokers, Insurtech y plataformas a implementar procesos de contratación electrónica con autenticación, firma electrónica y digital, evidencia de aceptación, trazabilidad, entrega documental y APIs.
Preguntas frecuentes
¿La SBS permite pólizas electrónicas?
Sí. El Reglamento permite entregarlas por medios electrónicos bajo condiciones que aseguren lectura, impresión, conservación y reproducción sin cambios.
¿Se necesita firma digital obligatoriamente?
No. La firma o certificado digital son posibles factores de autenticación, no una obligación general. La aseguradora puede usar otros mecanismos compatibles con la regulación.
¿Los 15 días de arrepentimiento se cuentan desde la contratación?
No necesariamente. En el microseguro individual se cuentan desde la recepción de la póliza simplificada; en el grupo o colectivo, desde la recepción de la solicitud-certificado. El plazo mínimo es de 15 días en los supuestos regulados.
Fuentes: