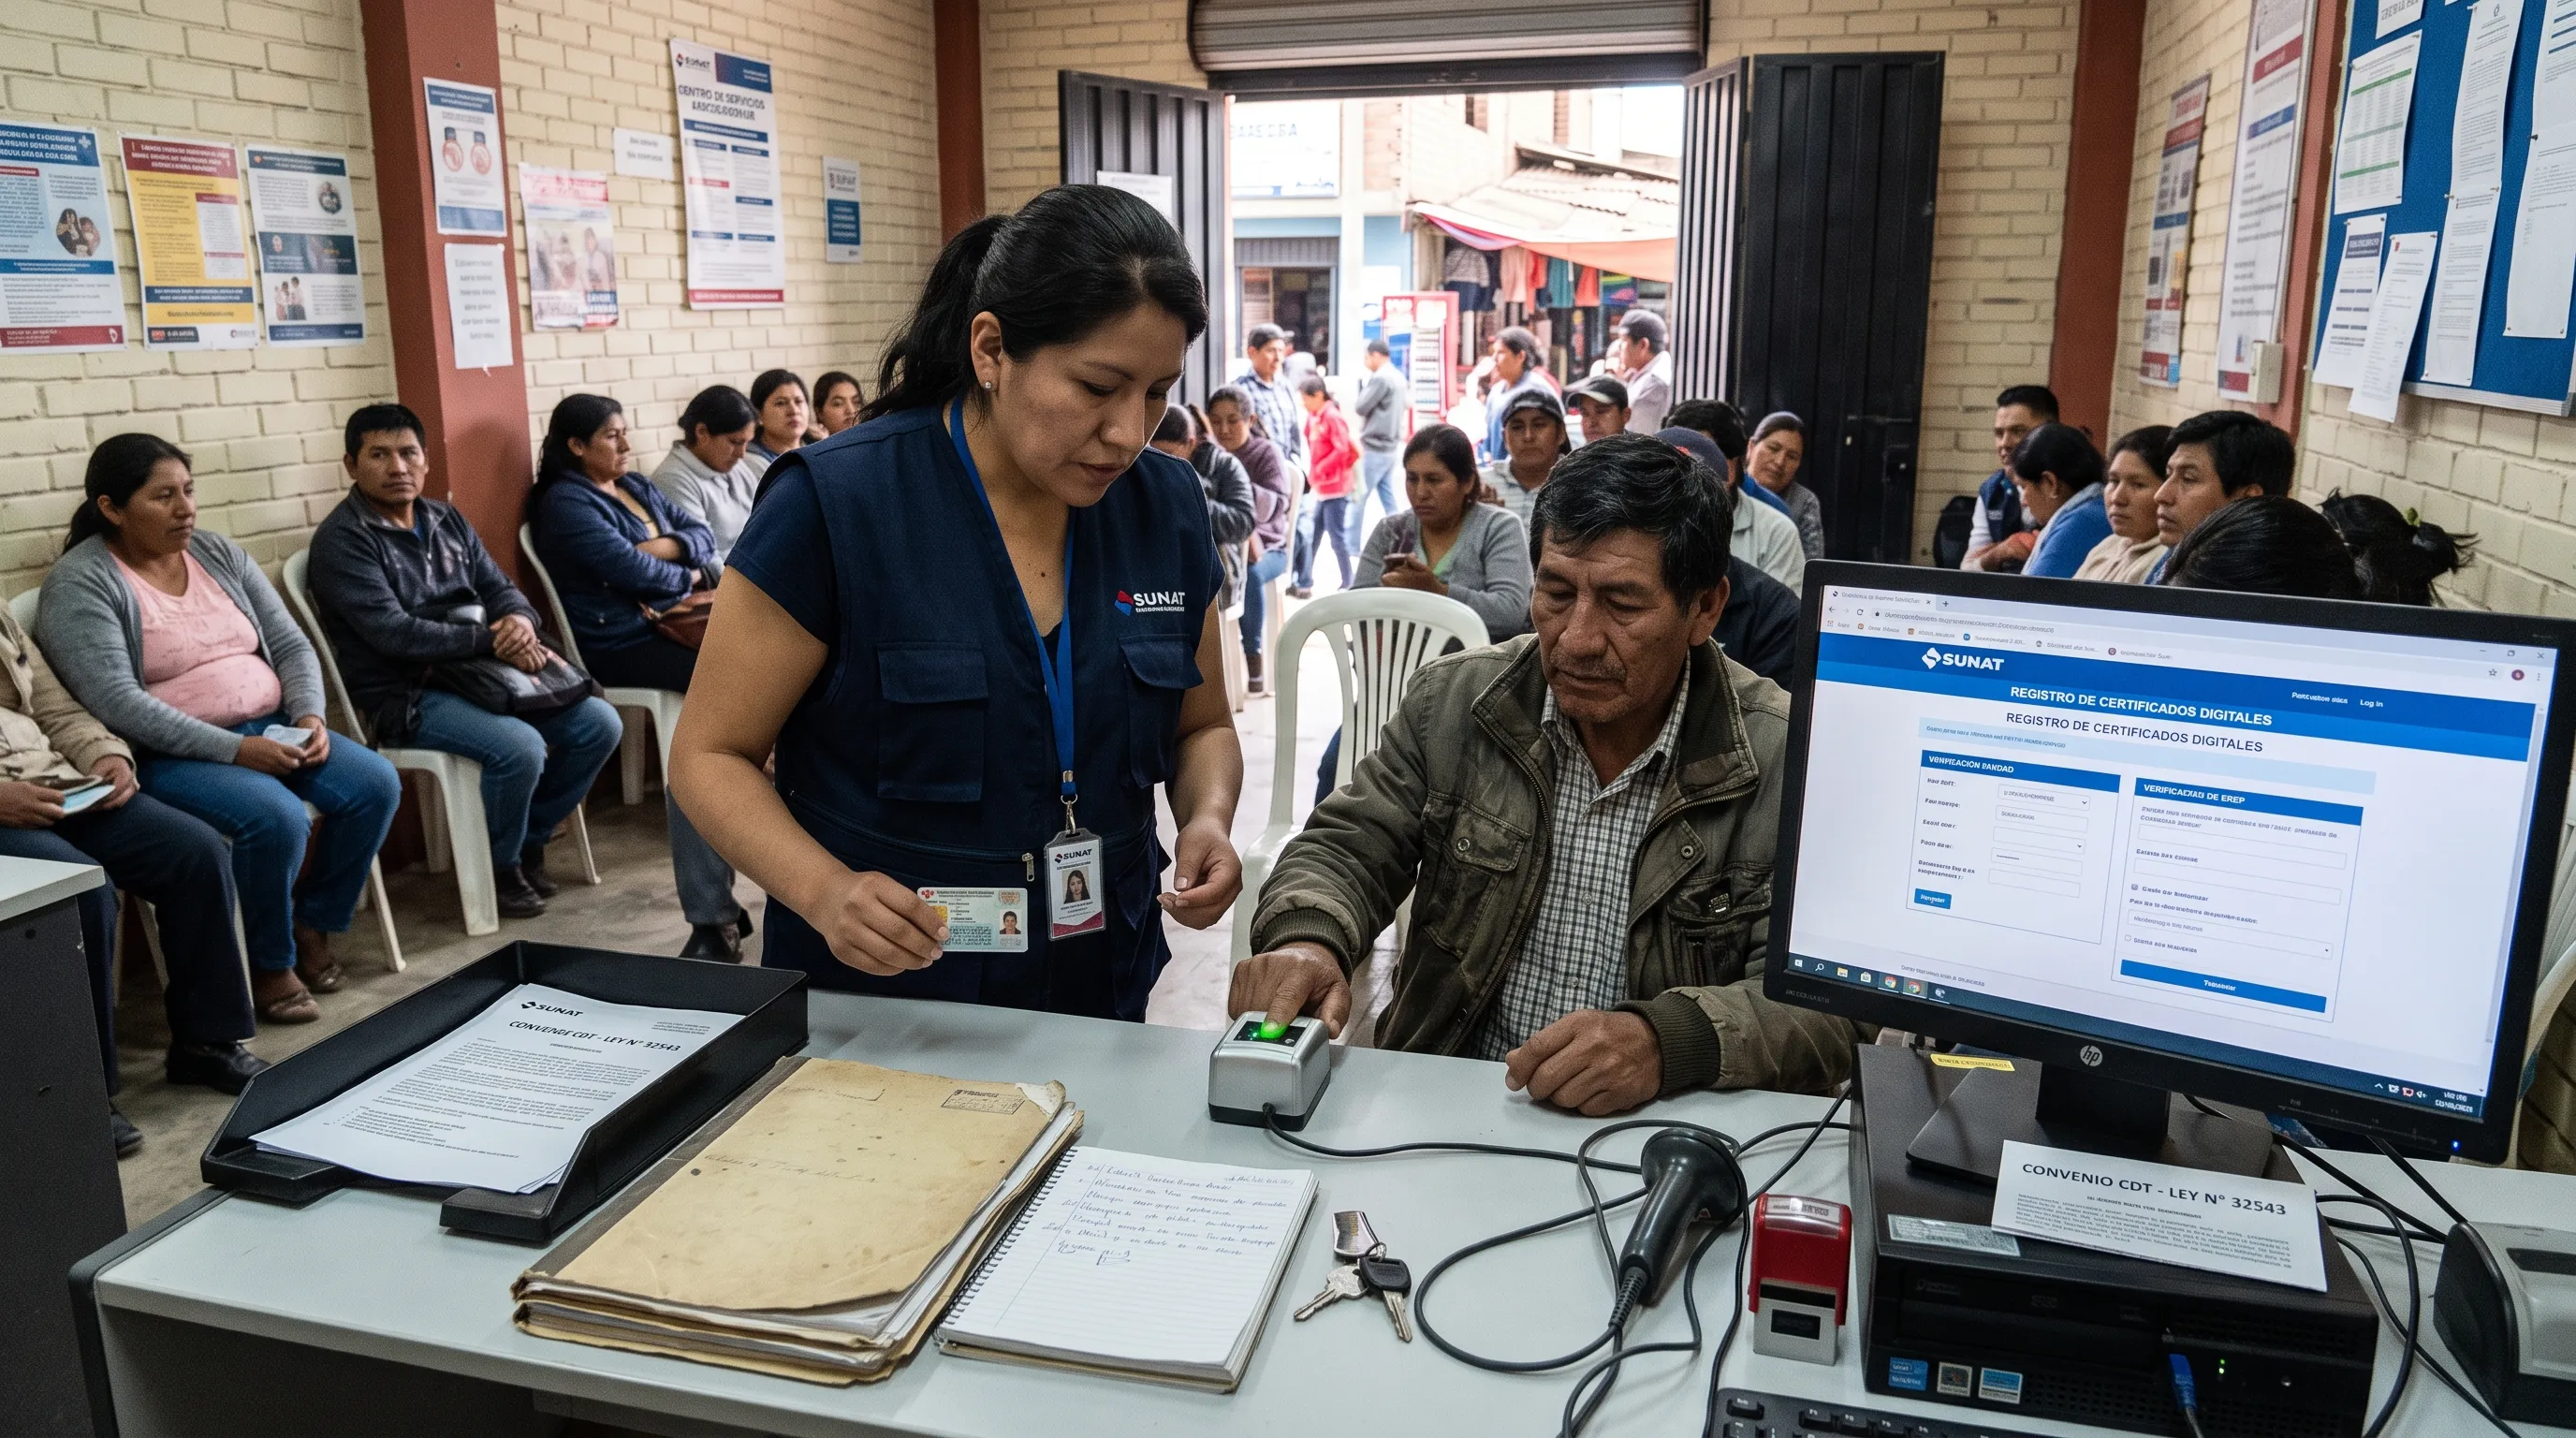
El Perú acaba de mover una pieza clave de su infraestructura de confianza digital. Con la Ley N.° 32543, publicada el 31 de diciembre de 2025, se extendió hasta el 31 de diciembre de 2027 la autorización que permite a la SUNAT seguir cumpliendo funciones de Entidad de Registro o Verificación para el Estado Peruano (EREP).
No se trata de una firma nueva ni de un cambio en la validez de los documentos: es una prórroga del régimen transitorio que ordena la forma en que miles de contribuyentes acceden a un certificado digital. Y, sobre todo, deja una fecha en el calendario: el 1 de enero de 2028, cuando la continuidad de SUNAT quedará atada a su acreditación ante INDECOPI.
En 30 segundos
- Qué: la Ley N.° 32543 prorroga la autorización de SUNAT como Entidad de Registro o Verificación para el Estado Peruano.
- Hasta cuándo: 31 de diciembre de 2027.
- Desde cuándo cambia: a partir del 1 de enero de 2028, SUNAT solo continúa si se acredita ante INDECOPI (plazo máximo: 120 días hábiles).
- A quién alcanza: contribuyentes (personas naturales o jurídicas) con ingresos netos anuales de hasta 300 UIT.
- Qué certificado: el Certificado Digital Tributario (CDT), de uso específico para comprobantes electrónicos.
- Qué no cambia: la firma digital sigue rigiéndose por la Ley N.° 27269.
¿Qué dispone exactamente la Ley N.° 32543?
La norma tiene un alcance acotado y temporal. Modifica la Ley N.° 31665 —que a su vez prorroga la Cuarta Disposición Complementaria, Transitoria y Final de la Ley N.° 27269, Ley de Firmas y Certificados Digitales— y extiende el plazo de autorización de la SUNAT como EREP.
En concreto, durante 2026 y 2027 SUNAT mantiene la autorización especial para ejercer funciones de registro y verificación. Ese régimen existe para que determinados contribuyentes puedan obtener un certificado digital orientado al cumplimiento de sus obligaciones tributarias, sin depender de un proceso de acreditación previo.
Qué hace una Entidad de Registro o Verificación
En el ecosistema de certificación digital conviven varios roles, y conviene no mezclarlos:
- la Entidad de Certificación emite y administra los certificados digitales;
- la Entidad de Registro o Verificación (ERV) comprueba la identidad y la información del solicitante antes de que se emita el certificado.
El recorrido, simplificado, es este:
Solicitante → verificación de identidad e información → Entidad de Registro o Verificación → Entidad de Certificación → emisión del certificado → uso de la firma digital
Cada eslabón aporta una garantía distinta. La ERV responde, en esencia, a una pregunta: ¿la persona o empresa que pide el certificado es quien dice ser?
Por qué SUNAT cumple este rol
El régimen especial nació para facilitar el acceso a certificados digitales a contribuyentes que los necesitan para cumplir obligaciones tributarias. Su aplicación más visible es la firma digital de comprobantes de pago electrónicos.
La Ley N.° 32543 no amplía ese universo: solo permite que el esquema siga funcionando durante 2026 y 2027, mientras se prepara la transición hacia el sistema regular de acreditación.
¿A quién está dirigido el régimen?
La disposición alcanza a personas naturales o jurídicas que generen ingresos netos anuales de hasta 300 UIT, además de las condiciones específicas que establece la SUNAT para acceder al Certificado Digital Tributario (CDT). El objetivo es que pequeños y medianos contribuyentes puedan cumplir sus obligaciones tributarias sin fricción.
Qué es (y qué no es) el CDT
Aquí está el punto que más confusiones genera: el CDT no sirve para cualquier documento.
Es un certificado de finalidad específica. La SUNAT establece que debe utilizarse para generar firmas digitales en comprobantes de pago electrónicos y otros documentos electrónicos emitidos mediante determinados Sistemas de Emisión Electrónica.
| Uso | ¿CDT? |
|---|---|
| Firmar comprobantes de pago electrónicos (SEE) | ✅ Sí, es su finalidad |
| Firmar contratos | ❌ No |
| Firmar documentos laborales o de RR. HH. | ❌ No |
| Suscribir acuerdos comerciales | ❌ No |
| Presentar documentación administrativa | ❌ No |
| Firmas masivas o sistemas de firma empresarial | ❌ No |
Dicho de otro modo: un certificado tributario no reemplaza al certificado que necesita una empresa para firmar contratos, contratar personal o gestionar documentación interna. El certificado adecuado depende siempre del caso de uso.
Qué cambia desde el 1 de enero de 2028
El segundo componente de la norma es la transición. A partir del 1 de enero de 2028, SUNAT podrá seguir ejerciendo funciones de Entidad de Registro o Verificación siempre que haya completado su procedimiento de acreditación ante INDECOPI.
La ley fija además un plazo máximo de 120 días hábiles para que INDECOPI concluya ese procedimiento, conforme a lo previsto en la normativa vigente.
| Periodo | Qué ocurre |
|---|---|
| 2026–2027 | SUNAT mantiene la autorización especial como EREP |
| Desde el 01-01-2028 | La continuidad depende de la acreditación ante INDECOPI (hasta 120 días hábiles) |
Es, en la práctica, el paso de un régimen transitorio a un esquema regular de acreditación, el mismo que ya aplica a cualquier prestador de servicios de certificación digital.
Por qué la acreditación importa
La firma digital no depende solo del software con el que firmamos un PDF. Detrás hay una infraestructura de confianza que permite verificar:
- la identidad del titular;
- el certificado utilizado;
- la entidad que lo emitió;
- su vigencia;
- su eventual revocación;
- la integridad de la firma;
- el procedimiento con el que se verificó al titular.
Por eso conceptos como Entidad de Certificación, Entidad de Registro o Verificación e INDECOPI no son tecnicismos: son las piezas que hacen que una firma digital tenga respaldo jurídico.
La Ley 32543 no crea un nuevo tipo de firma
Vale aclararlo: la norma no introduce una nueva clase de firma digital ni modifica los efectos jurídicos de las existentes.
Lo único que hace es prorrogar el régimen que permite a la SUNAT ejercer funciones de registro o verificación para certificados ligados a obligaciones tributarias. La firma digital sigue regulándose dentro del marco de la Ley N.° 27269 y sus normas complementarias.
Más allá de la facturación electrónica
La noticia invita a mirar el panorama completo. Cada vez más procesos peruanos incorporan certificados y firmas digitales:
- comprobantes electrónicos;
- contratos;
- documentos administrativos;
- procedimientos con el Estado;
- expedientes electrónicos;
- documentación empresarial;
- recursos humanos;
- servicios financieros.
Pero no todos los certificados sirven para todo. Por eso, antes de implementar una firma digital, conviene responder seis preguntas:
- qué documento se firmará;
- quién será el firmante;
- qué certificado se utilizará;
- qué nivel de evidencia exige el proceso;
- cómo se validará la firma;
- cómo se conservará el documento firmado.
Responderlas evita el error más común: usar un certificado tributario donde hacía falta una solución de firma para contratos y documentos empresariales.
Conclusión
La Ley N.° 32543 extiende hasta el 31 de diciembre de 2027 el régimen que permite a la SUNAT continuar como Entidad de Registro o Verificación para el Estado Peruano, y fija el 1 de enero de 2028 como el momento en que esa continuidad quedará sujeta a su acreditación ante INDECOPI.
Es una señal clara de hacia dónde va el ecosistema: la firma digital deja de ser un mecanismo excepcional para volverse infraestructura permanente de los procesos del Estado y de las empresas.
Y si tu organización firma algo más que comprobantes —contratos, documentos laborales, acuerdos, expedientes—, ese es el momento de revisar qué certificado y qué flujo corresponden a cada proceso.
En Firmeasy acompañamos a empresas y equipos legales a dar ese paso: firma electrónica y firma digital para contratos y documentos, con validez jurídica y evidencia alrededor de todo el proceso, no solo del PDF.
Preguntas frecuentes
¿Qué prorroga la Ley 32543?
Extiende hasta el 31 de diciembre de 2027 la autorización de SUNAT como Entidad de Registro o Verificación para el Estado Peruano (EREP), en el marco de la Ley N.° 27269.
¿Qué ocurre desde el 1 de enero de 2028?
SUNAT podrá continuar como EREP solo si completa su acreditación ante INDECOPI, que tiene hasta 120 días hábiles para concluir el procedimiento.
¿El Certificado Digital Tributario (CDT) sirve para firmar contratos?
No. El CDT es de uso específico para comprobantes de pago electrónicos; para contratos, documentos laborales o acuerdos se necesita otro tipo de certificado.
Fuentes:
- Sunat continuará validando firmas digitales tras aprobación de la Comisión Permanente — Congreso de la República
- Ley N.° 31965, que modifica la Ley 31665 (prórroga del plazo de la Ley 27269) — El Peruano
- Ley N.º 27269, Ley de Firmas y Certificados Digitales — gob.pe
- Resolución de Superintendencia N.° 038-2020/SUNAT — SUNAT
- Certificado Digital Tributario (CDT) — Orientación SUNAT